ماده ۵۶ – اختیار گمرک در تعیین نحوه اظهار و تشریفات
در ماده ۵۶ آییننامه، قانونگذار یک اختیار بسیار مهم به گمرک داده است:
– گمرک تعیین میکند که صاحب کالا یا ترخیصکار چگونه باید اظهار کند.
– گمرک مشخص میکند:
– چه مدارکی باید ارائه شود
– ارزیابی کالا به چه شکل انجام شود
– تشریفات گمرکی با چه روندی پیش برود
– تحویل کالا و اسناد چگونه باشد
به زبان ساده:
گمرک اختیار کامل دارد که روش انجام کار را تعیین کند و صاحب کالا موظف است طبق همان دستورالعمل عمل کند.
این ماده باعث میشود گمرک بتواند بر اساس نوع کالا، حساسیت آن، شرایط امنیتی یا حجم کار، روند اظهار و ترخیص را مدیریت کند.
ماده ۵۷ – الزام ورود کالا به اماکن گمرکی برای انجام تشریفات
ماده ۵۷ یک اصل مهم را بیان میکند:
«هیچ کالایی بدون ورود به اماکن گمرکی، قابل اظهار و ترخیص نیست.»
چه واردات باشد، چه صادرات، کالا باید به انبارهای گمرکی وارد شود تا:
– ارزیاب گمرک کالا را ببیند
– مقدار و نوع کالا مشخص شود
– اظهارنامه بر اساس کالای واقعی تنظیم شود
مثال ساده:
فرض کن اعلام کردی میخواهی ۱۵۰ تن جو صادر کنی.
گمرک میگوید:
– از کجا معلوم واقعاً ۱۵۰ تن است؟
– شاید ۱۶۰ تن باشد
– شاید اصلاً جو نباشد و گندم باشد
پس کالا باید وارد انبار گمرکی شود تا ارزیابی انجام شود و بعد مجوز صادرات صادر گردد.
همین موضوع برای واردات هم صدق میکند:
تا کالا وارد گمرک نشود، هیچ تشریفاتی انجام نمیشود.
بخش دوم ماده ۵۷ – ارزیابی خارج از گمرک (خدمات فوقالعاده)
قانون یک امکان ویژه هم برای صاحبان کالا در نظر گرفته:
– اگر کالا صادراتی باشد
– و صاحب کالا بخواهد کالا را به گمرک نیاورد
– میتواند درخواست خدمات فوقالعاده بدهد
در این حالت:
– گمرک با دریافت هزینه
– ارزیاب را به محل انبار صاحب کالا میفرستد
– ارزیابی در همان محل انجام میشود
– سپس تشریفات صادرات تکمیل میشود
این امکان برای کالاهایی مناسب است که:
– حجم بسیار زیادی دارند
– حملونقلشان سخت یا پرهزینه است
– یا در محل تولید بستهبندی و آمادهسازی میشوند
نکات کلیدی مواد ۵۶ و ۵۷
1. گمرک اختیار کامل دارد که روش اظهار و مدارک لازم را تعیین کند.
2. ورود کالا به انبار گمرکی الزامی است مگر در موارد صادراتی با درخواست خدمات فوقالعاده.
3. ارزیابی کالا باید بر اساس کالای واقعی انجام شود، نه صرفاً بر اساس گفته صاحب کالا.
4. خدمات فوقالعاده برای صادرات، یک امکان مهم برای کاهش هزینه و سرعتبخشی به فرآیند است.
جمعبندی:
مواد ۵۶ و ۵۷ آییننامه امور گمرکی نشان میدهند که:
– گمرک کنترل کامل بر روند اظهار و ترخیص دارد.
– هیچ کالایی بدون ورود به گمرک قابل ترخیص نیست، مگر با مجوز ویژه.
– برای صادرات، امکان ارزیابی در محل صاحب کالا وجود دارد که یک مزیت مهم برای تجار و تولیدکنندگان است.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت دوم)
ماده ۵۸ آییننامه امور گمرکی
مدارک لازم برای اظهار و ترخیص کالا
ماده ۵۸ یکی از مهمترین مواد آییننامه است، چون دقیقاً مشخص میکند چه مدارکی باید همراه اظهارنامه باشد تا گمرک اجازه ترخیص بدهد. اگر حتی یکی از مدارک کلیدی ناقص باشد، روند ترخیص متوقف میشود.
مدارکی که باید به اظهارنامه ضمیمه شود
۱. اسناد خرید
– فاکتور (Invoice)
– پیشفاکتور (Proforma)
این اسناد نشان میدهند کالا با چه قیمتی خریداری شده و معامله چگونه انجام شده است.
۲. اسناد حمل
– بارنامه (Bill of Lading / AWB / CMR)
این سند ثابت میکند کالا واقعاً حمل شده و در مسیر گمرک قرار دارد.
۳. ترخیصیه
– سندی که شرکت حملونقل صادر میکند و اجازه میدهد کالا از انبارهای گمرکی تحویل گرفته شود.
– بدون ترخیصیه، گمرک اجازه خروج کالا را نمیدهد.
۴. گواهی مبدأ (Certificate of Origin)
– گمرک باید بداند کالا کجا تولید شده و از چه کشوری ارسال شده.
– این سند برای تعیین تعرفه، ارزش و حتی مجوزهای لازم اهمیت دارد.
۵. مجوزهای قانونی
بسته به نوع کالا، ممکن است نیاز به مجوزهای زیر باشد:
– وزارت صمت
– وزارت جهاد کشاورزی
– وزارت بهداشت
– استاندارد
– انرژی اتمی
– محیط زیست
مثال:
اگر تراکتور وارد میکنید : باید از جهاد کشاورزی مجوز بگیرید.
اگر دستگاه صنعتی وارد میکنید : معمولاً نیاز به صمت دارید.
۶. پکینگ لیست (Packing List)
– شامل تعداد، وزن، حجم، نوع بستهبندی و جزئیات دقیق کالا
– گمرک باید بداند داخل هر بسته چه چیزی وجود دارد.
۷. کارت بازرگانی
– بدون کارت بازرگانی، امکان واردات تجاری وجود ندارد.
۸. وکالتنامه ترخیصکار
– اگر ترخیصکار از طرف صاحب کالا اقدام میکند، باید وکالتنامه رسمی ضمیمه شود.
تبصره ۱ ماده ۵۸ – مدارک ناقص؟ قابل حل است… اما نه همیشه
قانون میگوید:
– اگر برخی مدارک ناقص باشد، با موافقت رئیس گمرک امکان ترخیص وجود دارد.
– اما دو مورد به هیچ وجه قابل چشمپوشی نیست:
۱. ترخیصیه
۲. موافقتنامه بانک (برای کالاهایی که از طریق سیستم بانکی وارد شدهاند)
اگر این دو سند نباشد:
– ترخیص غیرممکن است
– حتی رئیس گمرک هم نمیتواند مجوز بدهد
اما اگر مثلاً پکینگ لیست یا گواهی مبدأ دیر برسد، با موافقت رئیس گمرک میتوان موقتاً کار را جلو برد.
نکات کلیدی ماده ۵۸
1. این ماده ستون اصلی مدارک ترخیص است.
2. ترخیصیه و موافقتنامه بانکی غیرقابل جایگزین هستند.
3. سایر مدارک در صورت نبود، با موافقت رئیس گمرک قابل مدیریتاند.
4. پکینگ لیست و گواهی مبدأ نقش مهمی در ارزیابی و تعیین تعرفه دارند.
5. وکالتنامه ترخیصکار برای اقدام قانونی ضروری است.
جمعبندی
ماده ۵۸ آییننامه امور گمرکی بهطور شفاف مشخص میکند که برای ترخیص کالا باید چه مدارکی ارائه شود.
اگر مدارک کامل باشد، روند ترخیص سریع و بدون دردسر انجام میشود.
اما اگر مدارک ناقص باشد، ممکن است:
– ترخیص متوقف شود
– هزینه انبارداری بالا برود
– یا حتی کالا متروکه اعلام شود
پس آگاهی از این ماده برای هر واردکننده و ترخیصکار ضروری است.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت سوم)
تبصره دوم ماده ۵۸ آییننامه اجرایی قانون امور گمرکی | شرایط الزام یا عدم الزام گواهی مبدأ
مقدمه
یکی از مهمترین اسناد در فرآیند واردات، گواهی مبدأ است؛ اما قانونگذار در تبصره دوم ماده ۵۸ آییننامه اجرایی، شرایطی را مشخص کرده که در آنها عدم ارائه گواهی مبدأ مانعی برای ترخیص کالا نیست.
در این مقاله، این تبصره را به زبان ساده، کاربردی و همراه با مثالهای واقعی بررسی میکنیم.
گواهی مبدأ چیست و چرا اهمیت دارد؟
گواهی مبدأ سندی است که کشور تولیدکننده یا صادرکننده کالا را مشخص میکند.
گمرک از این سند برای موارد زیر استفاده میکند:
– تعیین حقوق ورودی
– بررسی تعرفه ترجیحی
– کنترل ممنوعیتهای سیاسی و تجاری
– جلوگیری از اظهار خلاف واقع
اما تبصره ۲ ماده ۵۸ میگوید:
در برخی شرایط، اگر گواهی مبدأ نداشته باشید، گمرک میتواند خودش مبدأ کالا را تشخیص دهد.
شرط اول: کالا نباید از کشورهای ممنوعالمعامله باشد
کشورهای ممنوعالمعامله مثل اسرائیل، کشورهایی هستند که ایران در حال حاضر هیچگونه مراوده تجاری با آنها ندارد.
قانون میگوید:
> اگر از ظاهر کالا، نوع کالا، اسناد حمل و سایر قرائن مشخص باشد که کالا اصلاً نمیتواند از کشور ممنوعه آمده باشد، گمرک میتواند بدون گواهی مبدأ نیز مبدأ را تشخیص دهد.
مثال کاربردی
– واردات خرما، پسته، زعفران یا کالاهایی که در اسرائیل تولید نمیشوند
– کالاهایی که مسیر حمل آنها کاملاً مشخص است (مثلاً بارگیری از بندر مرسین ترکیه)
در این موارد، عدم ارائه گواهی مبدأ مشکلی ایجاد نمیکند.
شرط دوم: کالا نباید مشمول تعرفه ترجیحی باشد
این شرط مهمترین بخش تبصره است.
وقتی کالایی تعرفه ترجیحی دارد، یعنی:
– اگر از کشور A بیاید : حقوق ورودی کمتر
– اگر از کشور B بیاید : حقوق ورودی بیشتر
در چنین شرایطی، مبدأ کالا مستقیماً روی میزان حقوق ورودی اثر میگذارد.
به همین دلیل:
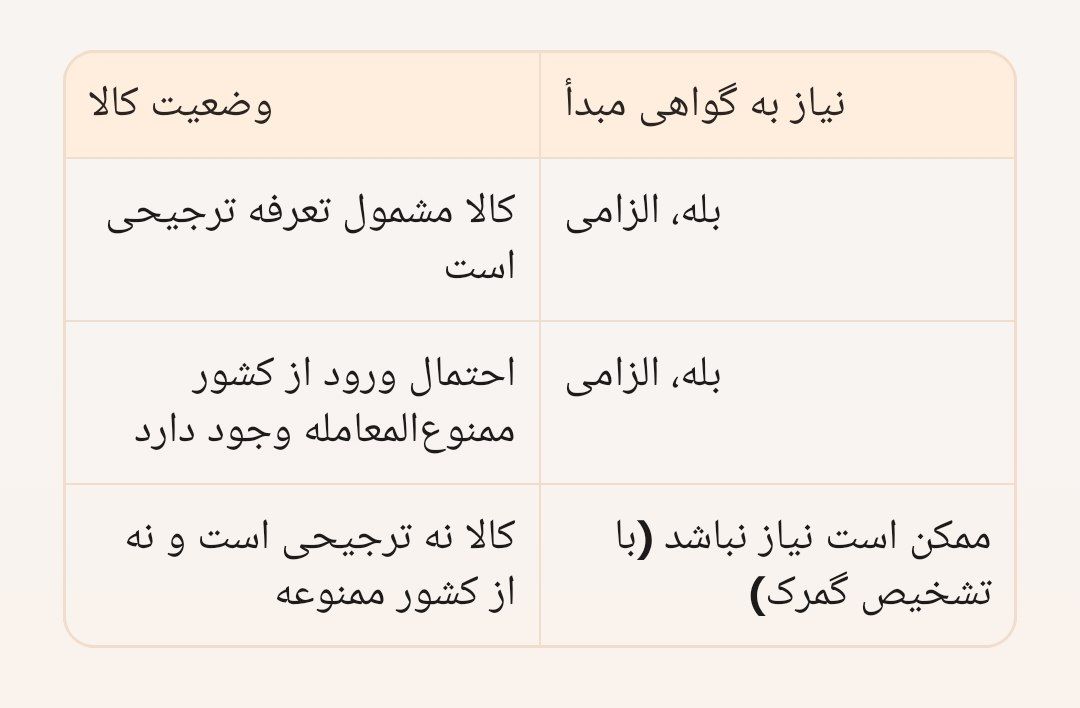
اگر کالا مشمول تعرفه ترجیحی باشد، ارائه گواهی مبدأ الزامی است.
مثال واقعی: نخ وارداتی از ترکیه و آذربایجان
– نخ از ترکیه : ۵٪ حقوق ورودی
– نخ از آذربایجان : ۲۰٪ حقوق ورودی
اگر گواهی مبدأ نداشته باشید، ممکن است ادعا کنید کالا از ترکیه آمده تا حقوق ورودی کمتری پرداخت شود.
اما چون اختلاف تعرفه ۱۵ درصد است، گمرک نمیتواند فقط با ظاهر کالا تصمیم بگیرد.
پس در این حالت:
گواهی مبدأ حتماً باید ارائه شود.
جمعبندی: چه زمانی گواهی مبدأ لازم نیست؟
چرا قانونگذار این دو شرط را تعیین کرده؟
۱) دلیل سیاسی و امنیتی
اطمینان از اینکه کالا از کشورهای ممنوعه وارد نشده باشد.
۲) دلیل مالی و درآمدی
جلوگیری از کاهش حقوق ورودی از طریق اظهار خلاف واقع مبدأ.
نتیجهگیری
تبصره دوم ماده ۵۸ آییننامه اجرایی، یک استثنای مهم در ارائه گواهی مبدأ است.
اما این استثنا فقط زمانی قابل استفاده است که:
– کالا تعرفه ترجیحی نداشته باشد
– کالا بهطور قطع از کشورهای ممنوعالمعامله نیامده باشد
در غیر این صورت، گمرک الزاماً گواهی مبدأ را مطالبه میکند.
گروه خدمات بازرگانی امین با سالها تجربه در حوزه ترخیص کالا،حمل و نقل هوایی،دریایی و زمینی، مشاوره بازرگانی، تنظیم اسناد، ثبت سفارش و امور گمرکی، آماده ارائه خدمات تخصصی به واردکنندگان و تجار است.
اگر در زمینه گواهی مبدأ، تعرفه ترجیحی یا تشریفات گمرکی نیاز به راهنمایی دارید، تیم ما همراه شماست.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت چهارم)
تبصره سوم ماده ۵۸ آییننامه اجرایی قانون امور گمرکی | وکالت در ترخیص کالا
مقدمه
در فرآیند ترخیص کالا، یکی از موضوعاتی که تقریباً هر روز با آن سروکار داریم، وکالت است.
صاحب کالا معمولاً خودش به گمرک مراجعه نمیکند؛ بنابراین باید فردی را بهعنوان نماینده قانونی معرفی کند تا امور گمرکی را از طرف او انجام دهد.
تبصره سوم ماده ۵۸ دقیقاً همین موضوع را توضیح میدهد.
در این مقاله، این تبصره را به زبان ساده و همراه با مثال واقعی بررسی میکنیم تا کاملاً در ذهن بماند.
تبصره سوم ماده ۵۸ درباره چیست؟
این تبصره بهطور خلاصه میگوید:
«هر فردی که بخواهد از طرف صاحب کالا امور گمرکی را انجام دهد، باید وکالت داشته باشد و این وکالت باید شامل اختیارات مشخص و صریح باشد.»
یعنی هیچکس نمیتواند بدون داشتن اختیار قانونی وارد گمرک شود و ادعا کند که نماینده صاحب کالاست.
چرا وکالت در گمرک اهمیت دارد؟
گمرک یک محیط اداری و حقوقی است.
هر اقدامی که در گمرک انجام میشود—از ثبت اظهارنامه تا امضای اسناد، پرداخت حقوق ورودی، تحویل کالا و حتی اعتراض—اثر حقوقی دارد.
پس گمرک باید بداند:
– چه کسی مسئول پرونده است
– چه کسی حق امضا دارد
– چه کسی میتواند تصمیم بگیرد
– چه کسی از طرف صاحب کالا اختیار دارد
بدون وکالت، گمرک اجازه انجام هیچ کاری را نمیدهد.
مثال واقعی و کاربردی:
به فرض مثال شرکت اسنوا سه کانتینر گاز R410 وارد کرده.
مدیرعامل یا معاون شرکت بدلیل مشغله کاری،نبود وقت کافی و البته از همه مهم تر فقدان تجربه کافی در فرآیند ترخیص کالا در موقعیتی نیست که شخصا ترخیص کالا را استارت بزند”
پس چه اتفاقی میافتد؟
مرحله۱: انتخاب ترخیصکار
شرکت یک ترخیصکار یا حقالعملکار را انتخاب میکند.
مرحله ۲: صدور وکالت
برای اینکه این فرد بتواند:
– اظهارنامه ثبت کند
– اسناد را امضا کند
– قبض انبار بگیرد
– حقوق ورودی پرداخت کند
– کالا را تحویل بگیرد
باید وکالتنامه رسمی یا اداری داشته باشد.
مرحله ۳: مراجعه به گمرک
اگر بدون وکالت وارد گمرک شوی، اولین جملهای که میشنوی این است:
«شما چه سمتی دارید؟ از طرف چه کسی آمدید؟»
پس وکالتنامه، کلید ورود به فرآیند ترخیص است.
تبصره سوم دقیقاً چه میگوید؟
این تبصره تأکید میکند که:
– ترخیصکار باید وکالتنامه معتبر از صاحب کالا یا مؤسسه دولتی داشته باشد.
– در وکالتنامه باید اختیارات دقیق ذکر شده باشد.
– گمرک فقط زمانی اجازه انجام امور را میدهد که این اختیارات بهصورت شفاف نوشته شده باشد.
تبصره چهار چه میگوید و چه ارتباطی دارد؟
تبصره چهار مکمل تبصره سوم است.
در تبصره چهار آمده:
اگر صاحب کالا خودش اظهارکننده باشد، یا باید شخصاً امور را انجام دهد،یا باید وکالت رسمی به یک حقالعملکار بدهد.
یعنی:
– یا خودت برو گمرک
– یا یک ترخیصکار رسمی را با وکالت معتبر بفرست
راه سومی وجود ندارد.
چه نوع وکالتی در گمرک پذیرفته میشود؟
برای ترخیص کالا معمولاً دو نوع وکالت استفاده میشود:
۱) وکالتنامه رسمی (دفترخانهای)
برای شرکتها و اشخاص حقوقی بهترین و معتبرترین نوع است.
۲) وکالتنامه اداری (فرمهای داخلی شرکت)
در برخی گمرکات پذیرفته میشود، اما باید مهر و امضای معتبر داشته باشد.
اگر وکالتنامه ناقص باشد چه میشود؟
گمرک اجازه:
– ثبت اظهارنامه
– امضای اسناد
– تحویل کالا
را نمیدهد و پرونده متوقف میشود.
جمعبندی نهایی
تبصره سوم ماده ۵۸ یک اصل مهم را بیان میکند:
«هیچکس بدون داشتن وکالت معتبر حق انجام امور گمرکی از طرف صاحب کالا را ندارد.»
و تبصره چهار میگوید:
«صاحب کالا یا خودش کار را انجام میدهد یا وکالت رسمی به حقالعملکار میدهد.»
این دو تبصره پایهی قانونی تمام فعالیتهای ترخیصکاران در گمرک است.
گروه خدمات بازرگانی امین
اگر برای:
– تنظیم وکالتنامه
– ترخیص کالا(صادرات،واردات،فریت بار و…)
-حمل و نقل هوایی از گمرک فرودگاه امام خمینی (ارسال و دریافت سمپل کالا،اثاث منزل،تجهیزات صنعتی و نمایشگاهی و…)
نیاز به راهنمایی دارید، تیم ما در کنار شماست.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت پنجم)
اسناد لازم برای اظهارنامه صادراتی | قسمت دوم ماده ۵۸ آییننامه اجرایی قانون امور گمرکی
مقدمه
در ماده ۵۸ آییننامه اجرایی قانون امور گمرکی، قانونگذار مشخص کرده که چه اسنادی باید به اظهارنامه ضمیمه شود.
در بخش قبلی درباره کالای وارداتی صحبت کردیم؛ اما بخش دوم همین ماده، دقیقاً توضیح میدهد که برای صادرات کالا چه مدارکی باید همراه اظهارنامه ارائه شود.
در این مقاله، این بخش را به زبان ساده و همراه با مثال واقعی بررسی میکنیم.
اسناد موردنیاز برای اظهارنامه صادراتی
طبق قسمت دوم ماده ۵۸، برای صادرات کالا باید اسناد زیر را ضمیمه اظهارنامه کنید:
۱) قبض انبار یا دستور تحویل کالا به انبارهای گمرکی
این سند نشان میدهد کالا وارد محوطه گمرک شده و آماده ارزیابی و تشریفات صادراتی است.
۲) مجوز ارزیابی (در صورتی که کالا خارج از اماکن گمرکی باشد)
اگر کالا در انبار خصوصی، کارخانه یا محل تولید قرار دارد، باید مجوز ارزیابی صادر شود تا کارشناس گمرک بتواند در محل کالا را بررسی کند.
۳) سیاهه فروش (Commercial Invoice)
فاکتور فروش صادراتی که شامل:
– مشخصات خریدار
– ارزش کالا
– تعداد
– وزن
– شرایط تحویل
است.
۴) لیست عدلبندی (Packing List)
لیستی که جزئیات بستهبندی را نشان میدهد:
– تعداد کارتن
– وزن هر بسته
– نوع بستهبندی
– محتویات هر بسته
این سند برای کنترل فیزیکی و انطباق کالا ضروری است.
۵) مجوزهای لازم (در صورت نیاز)
بسته به نوع کالا، ممکن است نیاز به مجوزهایی از:
– وزارت صمت
– سازمان استاندارد
– وزارت بهداشت
– دامپزشکی
– جهاد کشاورزی
باشد.
۶) پروانه ورود موقت برای پردازش یا پروانه ورود قطعی (در صورت وارداتی بودن مواد اولیه)
این بخش مهمترین قسمت تبصره است.
اگر کالای صادراتی از مواد اولیه وارداتی تولید شده باشد، باید اسناد واردات آن مواد نیز ضمیمه اظهارنامه صادراتی شود.
چرا باید اسناد واردات مواد اولیه را ضمیمه کنیم؟
برای اینکه گمرک بداند:
– مواد اولیه ورود قطعی بوده یا ورود موقت برای پردازش
– چه مقدار از مواد اولیه وارداتی در تولید محصول صادراتی مصرف شده
– آیا کالا مشمول استرداد حقوق ورودی میشود یا خیر
این اسناد ضروری هستند.
مثال واقعی و کاربردی:
فرض کن در ایران یک شرکت تولیدی داریم که قرص قهوه جویدنی تولید میکند.
مواد اولیه این محصول چیست؟
قهوه.
اما ایران تولیدکننده قهوه نیست؛ پس مواد اولیه از آفریقا وارد میشود.
حالت اول: ورود قطعی
شرکت قهوه را وارد کرده تا:
– بخشی را در بازار داخلی بفروشد
– بخشی را برای تولید قرص قهوه استفاده کند
در این حالت، برای صادرات قرص قهوه باید:
– پروانه ورود قطعی قهوه
– اسناد ترخیص قهوه
به اظهارنامه صادراتی ضمیمه شود.
حالت دوم: ورود موقت برای پردازش
شرکت قهوه را وارد میکند و به گمرک اعلام میکند:
«این قهوه فقط برای فرآوری وارد شده و قرار نیست در بازار داخلی مصرف شود.»
گمرک:
– حقوق ورودی نمیگیرد
– یک مهلت زمانی تعیین میکند
– انتظار دارد محصول فرآوریشده صادر شود
این دقیقاً مثل ماشینهای گذر موقت است که چند ماه در کشور میمانند و بعد خارج میشوند.
در این حالت، هنگام صادرات قرص قهوه باید:
– پروانه ورود موقت
– اسناد مصرف مواد اولیه
به اظهارنامه صادراتی ضمیمه شود.
چرا ورود موقت برای پردازش انجام میشود؟
چون:
– کالا قرار نیست در کشور مصرف شود
– فقط فرآوری میشود و دوباره صادر میگردد
– بنابراین حقوق ورودی پرداخت نمیشود
این روش برای تولیدکنندگان صادراتمحور بسیار مقرونبهصرفه است.
برای صادرات کالا، اسناد زیر باید ضمیمه اظهارنامه شود:
و نکته مهم:
اگر مواد اولیه وارداتی باشد، اسناد واردات باید همراه اسناد صادرات ارائه شود.
گروه خدمات بازرگانی امین
گروه خدمات بازرگانی امین با تجربه گسترده در حوزه:
– صادرات
– ورود موقت برای پردازش
– تنظیم اسناد
– ترخیص کالا
آماده ارائه خدمات تخصصی به تولیدکنندگان و صادرکنندگان است.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت ششم)
ماده ۵۹ و ۶۰ آییننامه اجرایی قانون امور گمرکی | بررسی کامل و کاربردی
مقدمه
در فرآیند واردات و صادرات، دو ماده بسیار مهم که تقریباً همه ترخیصکاران روزانه با آن سروکار دارند، ماده ۵۹ و ماده ۶۰ آییننامه اجرایی قانون امور گمرکی است.
این دو ماده به ترتیب درباره:
– بازدید کالا قبل از اظهار
– نحوه اظهار کالاهای مختلف و فهرست کلی بار (مانیفست)
صحبت میکنند.
در این مقاله، هر دو ماده را با مثالهای واقعی و توضیح کاملاً قابلفهم بررسی میکنیم.
ماده ۵۹ آییننامه اجرایی | بازدید، بازکردن یا تغییر بستهبندی قبل از اظهار
این ماده چه میگوید؟
قانونگذار میگوید:
«چه در واردات و چه در صادرات، قبل از تسلیم اظهارنامه، با موافقت گمرک و حضور مأمور گمرک میتوانید کالا را بازدید کنید، بستهبندی را باز کنید یا بستهبندی را تغییر دهید.»
یعنی:
– میخواهید داخل کارتنها را ببینید
– میخواهید بستهبندی را عوض کنید
– میخواهید تعداد را چک کنید
– یا حتی میخواهید کالا را باز کنید
همه اینها فقط قبل از اظهار و فقط با حضور مأمور گمرک مجاز است.
چرا حضور مأمور گمرک الزامی است؟
چون هر تغییری در بستهبندی یا محتویات کالا ممکن است:
– کسری ایجاد کند
– اضافهبار ایجاد کند
– اختلاف در وزن یا تعداد ایجاد کند
و گمرک باید این تغییرات را ثبت کند تا بعداً مشکلی در ارزیابی، حقوق ورودی یا تحویل کالا پیش نیاید.
تبصره ماده ۵۹ | اگر هنگام بازدید اتفاقی افتاد چه میشود؟
تبصره میگوید:
«اگر هنگام بازکردن یا تغییر بستهبندی، کسری، اضافه، آسیب یا هر تغییری ایجاد شد، صاحب کالا باید صورتمجلس تنظیم کند و انبار و مأمور گمرک آن را امضا کنند.»
یعنی:
– اگر بسته پاره شد
– اگر تعداد کم یا زیاد شد
– اگر کالا آسیب دید
– اگر وزن تغییر کرد
باید صورتمجلس رسمی تنظیم شود و همراه سایر اسناد به گمرک ارائه گردد.
این صورتمجلس برای جلوگیری از اختلافات بعدی ضروری است.
ماده ۶۰ آییننامه اجرایی | مانیفست و نحوه اظهار کالاهای مختلف
مانیفست چیست؟
مانیفست یا فهرست کلی بار، لیستی است که شرکت حملونقل ارائه میدهد و نشان میدهد چه کالاهایی در یک محموله وجود دارد.
اما ماده ۶۰ یک نکته مهم را بیان میکند:
«اگر کالایی وارد کردهاید که انواع مختلف دارد، نمیتوانید همه را در یک ردیف اظهار کنید.»
مثال کاربردی
فرض کنید ۱۰۰ هزار عدد لامپ وارد کردهاید:
– ۲۵ هزار عدد لامپ رشتهای
– ۲۵ هزار عدد لامپ LED
– ۵۰ هزار عدد لامپ ریسه
طبق ماده ۶۰:
– نمیتوانید همه را در یک اظهارنامه بنویسید: «لامپ»
– باید برای هر نوع کالا یک اظهارنامه جداگانه و پکینگ لیست جداگانه ارائه کنید.
چرا؟
چون:
– تعرفهها متفاوت است
– ارزشها متفاوت است
– کاربردها متفاوت است
– ارزیابی متفاوت است
گمرک باید هر نوع کالا را جداگانه بررسی کند.
تبصره ۱ ماده ۶۰ | اگر کالا در چند مرحله وارد شد چه؟
تبصره میگوید:
«اگر کالای شما در چند مرحله وارد گمرک شد، میتوانید در پایان، یک اظهارنامه واحد ارائه کنید.»
مثال واقعی
۱۰ تریلی لاستیک خودرو وارد میکنید.
لازم نیست برای هر تریلی یک اظهارنامه جداگانه بدهید.
میتوانید:
– صبر کنید همه تریلیها برسند
– سپس یک اظهارنامه واحد ثبت کنید
گمرک هم آن را قبول میکند.
این موضوع برای کالاهایی که در چند محموله، چند کانتینر یا چند تریلی وارد میشوند بسیار کاربردی است.
جمعبندی نهایی
ماده ۵۹
– بازدید، بازکردن یا تغییر بستهبندی فقط قبل از اظهار
– فقط با موافقت گمرک
– فقط با حضور مأمور گمرک
– اگر تغییری ایجاد شد : صورتمجلس رسمی
ماده ۶۰
– کالاهای مختلف را نمیتوان در یک ردیف اظهار کرد
– هر نوع کالا : اظهارنامه و پکینگ لیست جدا
– اگر کالا در چند مرحله رسید : یک اظهارنامه واحد کافی است.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت هفتم)
ماده ۶۱ آییننامه اجرایی قانون امور گمرکی | حقوق ورودی ظروف غیرعادی و ورود موقت کانتینرها
مقدمه
در فرآیند واردات، همیشه فقط خود کالا نیست که اهمیت دارد؛ بستهبندی و ظرف کالا نیز میتواند ارزش مالی داشته باشد و روی حقوق ورودی اثر بگذارد.
ماده ۶۱ آییننامه دقیقاً به همین موضوع میپردازد و توضیح میدهد که:
– چه زمانی ظرف یا بستهبندی مشمول حقوق ورودی میشود
– چه زمانی ظرف قابل تفکیک نیست و باید ارزش کلی کالا افزایش یابد
– چرا کانتینرها، پالتها و تکیهگاههای حمل مشمول حقوق ورودی نیستند
در ادامه، این ماده را با مثالهای واقعی و توضیح کاملاً کاربردی بررسی میکنیم.
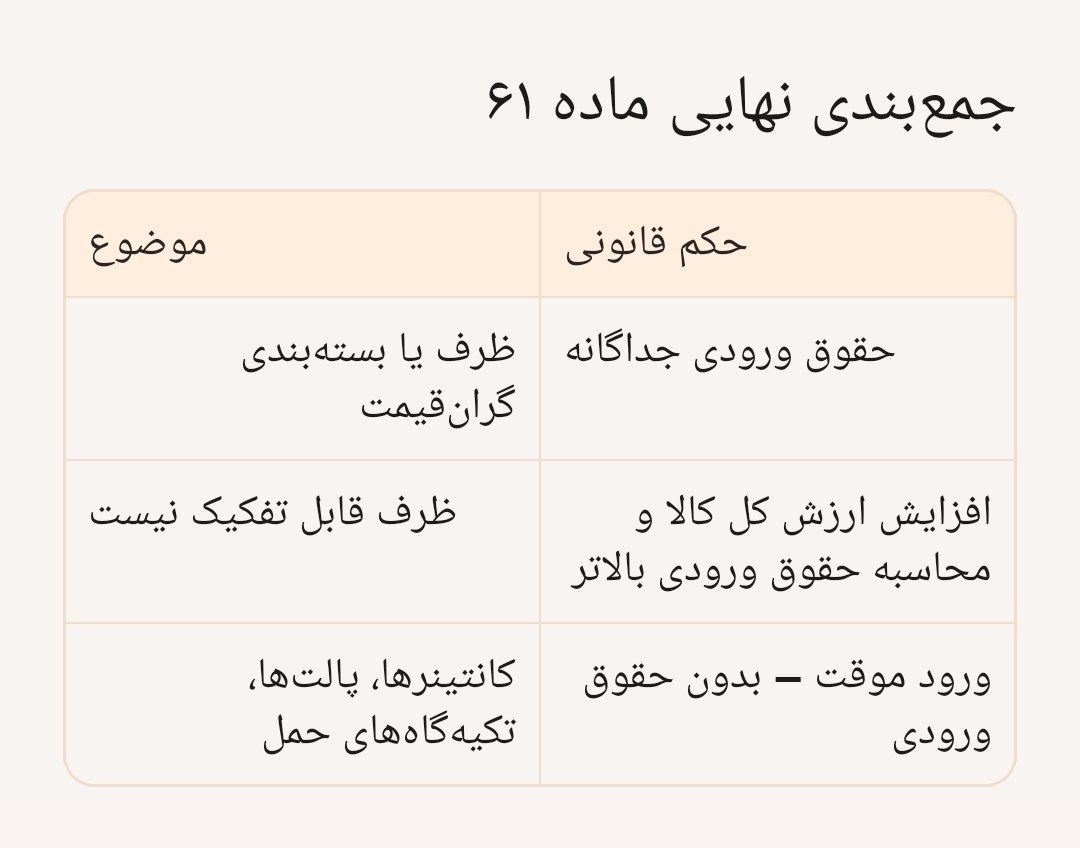
بخش اول: ظروف غیرعادی و ارزشگذاری جداگانه
ظرف غیرعادی یعنی چه؟
قانونگذار میگوید:
«اگر کالا در ظرف یا بستهبندی غیرعادی قرار داشته باشد، ظرف نیز مشمول حقوق ورودی است.»
ظرف غیرعادی یعنی:
– ارزش ظرف بیش از حد معمول باشد
– ظرف جنس گرانقیمت داشته باشد
– ظرف تزئینات خاص داشته باشد
– ظرف قابل استفاده مستقل باشد
مثال واقعی
فرض کنید یک ساعت سیکو وارد میکنید:
– ارزش ساعت: ۵۰۰۰ دلار
– بستهبندی: جعبه چرمی دستدوز با تزئینات طلاکوب
– ارزش بستهبندی: ۱۰۰۰ دلار
در این حالت:
– گمرک فقط حقوق ورودی ساعت را نمیگیرد
– حقوق ورودی بستهبندی نیز جداگانه محاسبه میشود
چرا؟
چون این بستهبندی یک کالای مستقل با ارزش واقعی است، نه یک جعبه معمولی.
بخش دوم: اگر امکان تفکیک ظرف و کالا وجود نداشت
گاهی ظرف و کالا بههم چسبیدهاند یا قابل جدا شدن نیستند.
در این حالت قانون میگوید:
«اگر امکان تفکیک ظرف و کالا وجود نداشت، گمرک یک حقوق ورودی بالاتر برای کل کالا در نظر میگیرد.»
مثال
– یک ست هدیه لوکس شامل عطر + جعبه چوبی حکاکیشده
– جعبه و کالا بهصورت یک مجموعه فروخته میشوند
– امکان جدا کردن ارزش جعبه وجود ندارد
در این حالت:
– گمرک ارزش کل مجموعه را بالاتر میگیرد
– سپس حقوق ورودی را بر اساس ارزش جدید محاسبه میکند
بخش سوم: کانتینرها، پالتها و تکیهگاههای حمل مشمول حقوق ورودی نیستند
ماده ۶۱ یک نکته بسیار مهم دارد:
«بارگنجها (کانتینرها)، ظروف حمل و تکیهگاههایی که برای حمل کالا استفاده میشوند، مشمول حقوق ورودی نیستند.»
چرا؟
چون اینها کالا نیستند؛
بلکه ابزار حملونقل هستند و معمولاً:
– اجارهایاند
– متعلق به شرکتهای حملونقلاند
– قرار نیست در کشور بمانند
– بعد از تخلیه، دوباره خارج میشوند
به همین دلیل، گمرک آنها را ورود موقت در نظر میگیرد.
مثال واقعی
– کانتینرهای شرکت MSC
– کانتینرهای CMA CGM
– پالتهای فلزی یا چوبی که همراه بار میآیند
– تکیهگاههای مخصوص حمل شیشه یا سنگ
اینها:
– وارد کشور میشوند
– تخلیه میشوند
– دوباره به کشور مبدأ یا مقصد بعدی برمیگردند
پس حقوق ورودی ندارند.
چرا کانتینرها ورود موقت محسوب میشوند؟
چون:
– مالکیت آنها متعلق به شرکت حملونقل است
– قرار نیست در کشور مصرف یا فروخته شوند
– فقط برای حمل بار وارد شدهاند
– بعد از تخلیه، دوباره خارج میشوند
این دقیقاً مثل ماشینهای گذر موقت است که چند ماه در کشور میمانند و سپس خارج میشوند.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت هشتم)
ماده ۶۲ آییننامه اجرایی قانون امور گمرکی | نحوه محاسبه حقوق ورودی کالاهای وزنی
مقدمه
بعضی کالاها در گمرک بر اساس وزن ارزشگذاری و حقوق ورودیشان محاسبه میشود.
اما نکته مهم اینجاست که وزن کالا همیشه شامل وزن بستهبندی هم هست؛ در حالی که بستهبندی نباید باعث افزایش حقوق ورودی شود.
ماده ۶۲ دقیقاً برای همین موضوع نوشته شده:
قانونگذار مشخص کرده که برای انواع بستهبندی، چند درصد از وزن کالا باید کسر شود تا حقوق ورودی فقط بر اساس وزن واقعی کالا محاسبه شود، نه وزن ظرف.
این ماده یکی از مهمترین ابزارهای دفاعی ترخیصکارهاست؛ چون اگر به آن استناد نکنید، گمرک حقوق ورودی را بر اساس وزن کامل محاسبه میکند و هزینه شما بیدلیل بالا میرود.
ماده ۶۲ چه میگوید؟
اگر کالایی در بستهبندیهای خاص وارد شود و حقوق ورودی آن بر اساس وزن محاسبه گردد، گمرک موظف است درصدی از وزن را بهعنوان وزن بستهبندی کم کند.
این درصدها دقیقاً در ماده ۶۲ مشخص شدهاند.
درصدهای کسر وزن بستهبندی طبق ماده ۶۲
۱) کالا در شیشههای جام یا صندوقهای مشبک (قفسهای)
۲۰٪ از وزن کل کم میشود
این نوع بستهبندی معمولاً سنگین است و نباید باعث افزایش حقوق ورودی شود.
۲) شیشههای جام و شیشهآلات چینی در صندوق
۳۰٪ از وزن کل کم میشود
چون صندوقهای چوبی یا فلزی مخصوص شیشهآلات وزن زیادی دارند.
۳) شیشهآلات چینی در کارتن یا ظروف دیگر
۱۵٪ از وزن کل کم میشود
بستهبندی سبکتر از صندوق است، اما همچنان وزن قابلتوجهی دارد.
۴) مواد ساختهشده از چینی در صندوق چوبی
۲۰٪ از وزن کل کم میشود
چون صندوق چوبی وزن زیادی دارد و نباید در محاسبه حقوق ورودی لحاظ شود.
۵) کالا در کارتن (بهجز شیشهآلات و چینی)
۸٪ از وزن کل کم میشود
کارتن معمولی وزن کمی دارد، اما باز هم باید از وزن کل کسر شود.
۶) سایر کالاها در صندوق یا ظروف چوبی یا فلزی
۱۵٪ از وزن کل کم میشود
این شامل کالاهایی است که بستهبندی سنگین اما غیرتخصصی دارند.
۷) کالا در حصیر، زنبیل یا پوششهای پارچهای
۳٪ از وزن کل کم میشود
این بستهبندیها سبکاند، اما قانون همچنان درصدی را برای آنها در نظر گرفته.
مثال کاربردی:
فرض کن کالایی داری که:
– در شیشههای جام بستهبندی شده
– ارزشگذاری آن بر اساس وزن انجام میشود
– وزن کل محموله: ۱۰۰ کیلوگرم
– ارزش هر کیلو: ۱ میلیون تومان
اگر قانون را ندانی، گمرک میگوید:
> ۱۰۰ کیلو × ۱ میلیون = ۱۰۰ میلیون تومان ارزش
> حقوق ورودی = درصد تعرفه × ۱۰۰ میلیون
اما طبق ماده ۶۲:
– بستهبندی شیشهای → ۲۰٪ کسر وزن
– وزن قابل محاسبه = ۸۰ کیلو
– ارزش واقعی = ۸۰ میلیون تومان
– حقوق ورودی = درصد تعرفه × ۸۰ میلیون
یعنی ۲۰ میلیون تومان کمتر حقوق ورودی میدهی.
اگر این ماده را بلد نباشی، گمرک خیلی راحت حقوق ورودی را بر اساس وزن کامل حساب میکند و هزینهات بیدلیل بالا میرود.
چرا دانستن ماده ۶۲ مهم است؟
چون:
– از پرداخت اضافه حقوق ورودی جلوگیری میکند
– در ارزشگذاری کالاهای وزنی نقش حیاتی دارد
– بسیاری از مأموران گمرک بهصورت پیشفرض وزن کامل را حساب میکنند
– ترخیصکار حرفهای باید از حقوق صاحب کالا دفاع کند
– استناد به قانون باعث کاهش هزینههای واردکننده میشود
این ماده یکی از ابزارهای مهم برای جلوگیری از ضایع شدن حق واردکننده است.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت نهم)
ماده ۶۳ آییننامه اجرایی قانون امور گمرکی | بررسی صلاحیت فروشنده یا تولیدکننده خارجی
مقدمه
گاهی در فرآیند واردات، گمرک برای اطمینان از اصالت کالا، اعتبار فروشنده و صحت اسناد، از واردکننده میخواهد مدارکی ارائه کند که نشان دهد فروشنده یا تولیدکننده خارجی صلاحیت قانونی و تجاری دارد.
این موضوع در ماده ۶۳ آییننامه اجرایی قانون امور گمرکی مطرح شده است.
این ماده شاید کماستفاده باشد، اما در مواقع خاص—بهخصوص زمانی که گمرک قصد بررسی دقیقتر دارد—میتواند بسیار مهم و تعیینکننده باشد.
ماده ۶۳ چه میگوید؟
قانونگذار میگوید:
«در مواردی که گمرک لازم بداند، میتواند از واردکننده بخواهد مدارکی ارائه کند که نشان دهد فروشنده یا تولیدکننده خارجی صلاحیت تولید و عرضه کالا را دارد.»
به زبان ساده:
– گمرک میخواهد مطمئن شود فروشنده واقعی است
– تولیدکننده مجوز فعالیت دارد
– کالا از یک شرکت معتبر و قانونی خریداری شده
– معامله صوری یا مشکوک نیست
چه مدارکی باید ارائه شود؟
طبق ماده ۶۳، واردکننده باید مدرکی رسمی ارائه کند که نشان دهد فروشنده یا تولیدکننده خارجی:
– ثبتشده است
– مجوز تولید دارد
– فعالیتش قانونی است
– توسط اتاق بازرگانی کشور مبدأ تأیید شده
این مدارک معمولاً شامل موارد زیر است:
۱) پروانه تولید یا جواز فعالیت کارخانه
سندی که نشان میدهد شرکت خارجی مجوز تولید کالا را دارد.
۲) گواهی ثبت شرکت (Certificate of Incorporation)
برای اثبات اینکه شرکت واقعی و قانونی است.
۳) تأییدیه اتاق بازرگانی کشور مبدأ
این مهمترین بخش است.
اتاق بازرگانی کشور صادرکننده باید تأیید کند که:
– شرکت وجود خارجی دارد
– فعالیتش قانونی است
– صلاحیت تولید یا فروش کالا را دارد
۴) هر نوع گواهی کیفیت یا استاندارد (در صورت نیاز)
برای کالاهای حساس مثل تجهیزات پزشکی، مواد غذایی، قطعات صنعتی و… .
چرا گمرک چنین درخواستی میکند؟
این ماده برای مواقعی است که گمرک شک میکند یا نیاز به بررسی بیشتر دارد.
دلایل رایج:
۱) قیمت کالا غیرعادی باشد
مثلاً کالایی که در بازار جهانی ۵۰ دلار است، در فاکتور ۱۰ دلار ثبت شده.
۲) فروشنده ناشناس یا تازهتأسیس باشد
شرکتی که سابقه ندارد یا اطلاعاتش در اینترنت موجود نیست.
۳) کالا حساس یا استراتژیک باشد
مثل تجهیزات پزشکی، مواد شیمیایی، قطعات هواپیما و…
۴) احتمال فاکتورسازی یا کماظهاری وجود داشته باشد
گمرک میخواهد مطمئن شود معامله واقعی است.
۵) گمرک بخواهد ارزش کالا را دقیقتر تعیین کند
گاهی برای ارزشگذاری، شناخت فروشنده ضروری است.
برفرض مثال شما از یک شرکت خارجی یک دستگاه صنعتی وارد کردهاید.
گمرک هنگام بررسی اسناد میگوید:
«این شرکت تولیدکننده کیه؟ مجوزش چیه؟ اصلاً وجود خارجی داره؟»
در این حالت باید:
– پروانه تولید شرکت
– گواهی ثبت شرکت
– تأییدیه اتاق بازرگانی کشور مبدأ
را ارائه کنید.
گمرک با این مدارک مطمئن میشود که:
– کالا از یک شرکت واقعی خریداری شده
– ارزش کالا منطقی است
– معامله صوری یا ساختگی نیست
نکته مهم: این ماده برای اذیت نیست، برای کنترل ریسک است
در ظاهر شاید به نظر برسد گمرک میخواهد سختگیری کند، اما واقعیت این است که:
– گمرک مسئول جلوگیری از قاچاق، کماظهاری و فاکتورسازی است
– اگر فروشنده واقعی نباشد، ارزشگذاری دقیق ممکن نیست
– این ماده ابزار قانونی گمرک برای کنترل معاملات مشکوک است
اما بله…
گاهی هم گمرک از این ماده برای سختگیری اضافه استفاده میکند.
در این مواقع، ترخیصکار حرفهای باید با استناد به قانون و ارائه مدارک معتبر، مسیر را هموار کند.
چند نکته تکمیلی که مقاله را قویتر میکند
۱) این ماده بیشتر در پروندههای ارزشگذاری استفاده میشود
وقتی گمرک به ارزش کالا شک کند، اولین قدم بررسی فروشنده است.
۲) برای کالاهای برنددار یا لوکس بیشتر استفاده میشود
مثل ساعت، لوازم آرایشی، قطعات خودرو، تجهیزات پزشکی.
۳) اگر فروشنده در اتاق بازرگانی ثبت نشده باشد، گمرک حساس میشود
چون شرکتهای واقعی معمولاً در اتاق بازرگانی کشورشان ثبت هستند.
۴) این ماده ارتباط مستقیم با ماده ۱۴ قانون امور گمرکی دارد
ماده ۱۴ درباره ارزش گمرکی است و ماده ۶۳ ابزار تکمیلی آن.
۵) اگر مدارک فروشنده کامل باشد، گمرک نمیتواند بهانهگیری کند
پس بهتر است واردکننده قبل از خرید، اعتبار فروشنده را بررسی کند.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت دهم)
ماده ۶۴ و ۶۵ آییننامه اجرایی قانون امور گمرکی | شروع فرآیند بررسی اظهارنامه و مراحل اداری گمرک
مقدمه
بعد از اینکه واردکننده یا صادرکننده اسناد خود را به گمرک تحویل میدهد، تازه فرآیند اداری و بررسی اظهارنامه شروع میشود.
ماده ۶۴ و ۶۵ آییننامه دقیقاً توضیح میدهند که:
– گمرک بعد از دریافت اسناد چه کار میکند
– چه زمانی اسناد پذیرفته میشود
– چه زمانی اسناد برگشت میخورد
– مراحل اداری اظهارنامه از لحظه تحویل تا ورود به سرویس ارزیابی چگونه است
این دو ماده، پایهی ورود به فصل دوم آییننامه هستند؛ فصلی که بهطور کامل درباره «مراحل گردش اظهارنامه» صحبت میکند.
ماده ۶۴ آییننامه | بررسی اولیه اسناد بعد از تسلیم به گمرک
ماده ۶۴ چه میگوید؟
قانونگذار میگوید:
«وقتی اسناد را به گمرک تحویل دادید، گمرک ابتدا باید آنها را بررسی کند تا مطمئن شود کامل، صحیح و بدون خطخوردگی هستند.»
یعنی گمرک در اولین مرحله موارد زیر را چک میکند:
۱) اسناد خطخوردگی نداشته باشند
چون هر خطخوردگی میتواند باعث سوءاستفاده یا اشتباه در ارزشگذاری، تعرفه، تعداد یا نوع کالا شود.
۲) وجوه لازم پرداخت شده باشد
مثل:
– هزینه خدمات
– هزینه انبار
– هزینه ثبت
– سایر پرداختهای اولیه
۳) مدارک کامل باشد
اگر حتی یک سند مهم مثل پکینگ لیست، فاکتور، قبض انبار یا مجوز لازم ناقص باشد، گمرک نمیتواند پرونده را وارد مرحله ارزیابی کند.
اگر اسناد کامل بود چه میشود؟
پرونده وارد سرویس ارزیابی میشود.
در این مرحله:
– شماره ثبت (شماره کوتاژ) صادر میشود
– اطلاعات در سیستم گمرک ثبت میشود
– پرونده وارد مرحله کارشناسی و ارزیابی میگردد
این همان لحظهای است که اصطلاحا میگوییم:
«پرونده(سند) کوتاژ خورد.»
اگر اسناد ناقص بود چه میشود؟
گمرک اسناد را برمیگرداند به:
– صاحب کالا
– اظهارکننده
– یا نماینده قانونی (ترخیصکار)
و میگوید:
«اصلاحات را انجام بده و دوباره تحویل بده.»
بعد از اصلاح، پرونده دوباره وارد همان چرخه میشود و در صورت تأیید، به سرویس ارزیابی میرود.
ماده ۶۵ آییننامه | شروع فصل دوم – مراحل گردش اظهارنامه
فصل دوم درباره چیست؟
فصل دوم آییننامه فقط دو ماده دارد (۶۴ و ۶۵)، اما همین دو ماده اساس کل فرآیند اداری اظهارنامه را توضیح میدهند.
فصل دوم میگوید:
«برای اظهار کالا—چه وارداتی، چه صادراتی باید یکسری مراحل اداری طی شود.»
این مراحل دقیقاً مثل کارهای بانکی است:
– احراز هویت
– بررسی مدارک
– ثبت اطلاعات
– تأیید کارشناس
– امضا و مهر
– و در نهایت انجام خدمت موردنظر
در گمرک هم همین است.
ماده ۶۵ دقیقاً چه میگوید؟
۱) صاحب کالا یا نماینده قانونی باید مطمئن شود مدارک کامل است
یعنی قبل از تحویل به گمرک باید:
– فاکتور
– پکینگ لیست
– قبض انبار
– مجوزها
– اسناد حمل
– و سایر مدارک لازم
همه آماده باشد.
۲) مدارک باید ضمیمه اظهارنامه شود
بدون ضمیمهکردن اسناد، اظهارنامه ناقص است.
۳) گمرک مدارک را بررسی میکند
اگر کامل بود : میرود سرویس ارزیابی
اگر ناقص بود : برمیگردد برای اصلاح
۴) بعد از تأیید، پرونده وارد مرحله ارزیابی میشود
در این مرحله:
– ارزیاب تعیین میشود
– کارشناس پرونده را بررسی میکند
– اطلاعات با اسناد تطبیق داده میشود
– مهر و امضاهای لازم انجام میشود
۵) اگر مدارک ناقص باشد، مراحل از اول تکرار میشود
یعنی دوباره باید:
– مدارک اصلاح شود
– تحویل گمرک شود
– بررسی اولیه انجام شود
– و دوباره وارد ارزیابی شود
چرا ماده ۶۴ و ۶۵ مهم هستند؟
چون این دو ماده:
– نقطه شروع تشریفات گمرکی هستند
– تعیین میکنند پرونده وارد ارزیابی میشود یا نه
– از اتلاف وقت جلوگیری میکنند
– از برگشت خوردن پرونده جلوگیری میکنند
– مسیر اداری را شفاف میکنند
ترخیصکار حرفهای کسی است که قبل از تحویل اسناد همه چیز را چک میکند تا پرونده بدون برگشت وارد ارزیابی شود.
جمعبندی نهایی
ماده ۶۴
– بررسی اولیه اسناد
– جلوگیری از خطخوردگی
– کنترل پرداختها
– تأیید یا برگشت اسناد
– ورود به سرویس ارزیابی و صدور کوتاژ
ماده ۶۵
– شروع فصل دوم (مراحل گردش اظهارنامه)
– توضیح مراحل اداری اظهار کالا
– تأکید بر کامل بودن مدارک
– تعیین مسیر پرونده تا مرحله ارزیابی
– تکرار مراحل در صورت نقص مدارک
گروه خدمات بازرگانی امین
اگر در زمینه:
– تکمیل مدارک اظهارنامه
– جلوگیری از برگشت پرونده
– تسریع در فرآیند ارزیابی
– ترخیص واردات و صادرات
نیاز به مشاوره دارید، تیم ما همراه شماست.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت یازدهم)
ماده ۶۶ آییننامه اجرایی قانون امور گمرکی رسیدگی به اظهارنامه و ارزیابی کالا
مقدمه
فصل سوم آییننامه اجرایی قانون امور گمرکی وارد یکی از مهمترین بخشهای تشریفات گمرکی میشود:
رسیدگی به اظهارنامه و ارزیابی کالا.
از این فصل به بعد، قانونگذار توضیح میدهد که گمرک چگونه باید صحت اظهارنامه، ارزش کالا، نوع کالا، اسناد و پرداختها را بررسی کند.
اولین ماده این فصل، یعنی ماده ۶۶، پایه و اساس کل فرآیند ارزیابی است.
ماده ۶۶ چه میگوید؟
قانونگذار میگوید:
«برای اینکه گمرک مطمئن شود تشریفات گمرکی بهدرستی انجام میشود، در هر زمان و در هر مرحله میتواند اسناد و کالا را بررسی کند.»
یعنی گمرک اختیار کامل دارد که هر چیزی را بررسی کند:
– آیا حقوق ورودی پرداخت شده؟
– آیا کالا همان است که اظهار شده؟
– آیا ارزش کالا درست است؟
– آیا اسناد معتبر و بدون ایراد هستند؟
– آیا نوع کالا با تعرفه اظهارشده تطابق دارد؟
– آیا مقادیر، وزن، تعداد و بستهبندی صحیح است؟
به زبان ساده:
«گمرک هر وقت بخواهد میتواند پرونده را زیر و رو کند.»
این اختیار قانونی برای جلوگیری از:
– قاچاق
– کماظهاری
– فاکتورسازی
– اظهار خلاف واقع
– یا اشتباهات عمدی و سهوی
در نظر گرفته شده.
چه کسی تعیین میکند چه چیزی بررسی شود؟
ماده ۶۶ یک جمله کلیدی دارد:
«اینکه چه چیزی بررسی شود، چگونه بررسی شود، چه کسی بررسی کند و کجا بررسی شود، همه را گمرک ایران تعیین میکند.»
یعنی:
– گمرک تصمیم میگیرد چه اسنادی مهم است
– گمرک تصمیم میگیرد ارزیابی در انبار باشد یا در محوطه
– گمرک تصمیم میگیرد ارزیاب چه چیزهایی را چک کند
– گمرک تصمیم میگیرد چه زمانی ارزیابی انجام شود
این اختیار کامل، ابزار قانونی گمرک برای کنترل دقیق تشریفات است.
تبصره ماده ۶۶ | ارزیابی با حضور صاحب کالا یا نماینده قانونی
این تبصره یکی از مهمترین حقوق صاحب کالاست.
تبصره میگوید:
«به تشخیص گمرک یا به درخواست صاحب کالا، ارزیابی میتواند با حضور صاحب کالا یا نماینده قانونی او انجام شود.»
یعنی صاحب کالا میتواند درخواست بدهد:
«بدون حضور من، کالا را باز نکنید.»
«ارزیابی فقط با حضور من یا ترخیصکارم انجام شود.»
این حق قانونی است و گمرک موظف است رعایت کند.
چرا این تبصره مهم است؟
چون:
– بعضی کالاها حساساند
– بعضی بستهبندیها ممکن است آسیب ببینند
– بعضی کالاها ارزش بالایی دارند
– بعضی کالاها نیاز به توضیح فنی دارند
– صاحب کالا میخواهد مطمئن باشد چیزی اشتباه باز نمیشود
گاهی هم صاحب کالا میخواهد از سوءتفاهم یا اختلاف در ارزیابی جلوگیری کند.
مثال کاربردی:
فرض کن واردکننده یک دستگاه صنعتی گرانقیمت هستید.
به گمرک میگوئید:
> «تا زمانی که بنده یا وکیلم(ترخیصکار) حضور نداشته باشیم، دستگاه را باز نکنید.»
طبق تبصره ماده ۶۶:
– گمرک باید درخواست را بپذیرد
– ارزیابی فقط با حضور شما انجام میشود
– اگر شما نباشید، ارزیابی متوقف میماند
این حق قانونی شماست.
چرا ماده ۶۶ مهم است؟
چون این ماده:
– اختیار کامل بررسی را به گمرک میدهد
– اما همزمان حق نظارت را به صاحب کالا میدهد
– جلوی اختلافات ارزیابی را میگیرد
– از آسیب به کالا جلوگیری میکند
– از کماظهاری و قاچاق جلوگیری میکند
– پایه اصلی فرآیند ارزیابی در گمرک است
به همین دلیل، ماده ۶۶ یکی از مهمترین مواد فصل ارزیابی است.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت دوازدهم)
ماده ۶۷ و ۶۸ آییننامه اجرایی قانون امور گمرکی | اختلافات ارزیابی و نحوه رسیدگی گمرک
مقدمه
در فرآیند ارزیابی کالا، همیشه احتمال وجود اختلاف بین اظهار صاحب کالا و نتیجه بررسی گمرک وجود دارد.
قانونگذار برای این اختلافات دو حالت را در نظر گرفته و آنها را در ماده ۶۷ و ماده ۶۸ توضیح داده است:
– ماده ۶۷: اختلافی که به ضرر دولت باشد
– ماده ۶۸: اختلافی که به ضرر دولت نیست
در ادامه، هر دو ماده را با مثالهای واقعی و توضیح کاملاً قابلفهم بررسی میکنیم.
ماده ۶۷ | اختلافاتی که به ضرر دولت باشد
ماده ۶۷ چه میگوید؟
اگر در زمان ارزیابی، ارزیاب متوجه شود که:
– اظهار صاحب کالا اشتباه بوده
– این اشتباه باعث کاهش حقوق ورودی شده
– یا ارزش کالا کمتر از مقدار واقعی اظهار شده
در این صورت:
ارزیاب موظف است صورتجلسه تنظیم کند، آن را امضا کند و همراه اظهارنامه به رئیس گمرک ارائه دهد.
یعنی هر اختلافی که باعث شود دولت کمتر از حق قانونی خود دریافت کند، باید:
– ثبت شود
– گزارش شود
– و برای رسیدگی به رئیس گمرک ارسال شود
مثال کاربردی ماده ۶۷
فرض کن واردکننده یک قهوهساز ۴۰۰ وات وارد کرده، اما در اظهارنامه نوشته:
«۳۵۰ وات»
چرا؟
چون:
– زیر ۳۵۰ وات : ۵٪ حقوق ورودی
– بالای ۳۵۰ وات : ۲۰٪ حقوق ورودی
پس واردکننده با این کار ۱۵٪ کمتر حقوق ورودی پرداخت میکند.
ارزیاب هنگام بررسی متوجه میشود:
– کالا ۴۰۰ وات است
– اظهار خلاف واقع بوده
– دولت ضرر کرده
در این حالت:
– صورتجلسه تنظیم میشود
– مابهالتفاوت حقوق ورودی مطالبه میشود
– جریمه هم اعمال میشود
این دقیقاً همان چیزی است که ماده ۶۷ میگوید.
ماده ۶۸ | اختلافاتی که به ضرر دولت نیست
ماده ۶۸ چه میگوید؟
اگر در زمان ارزیابی اختلافی دیده شود اما:
– این اختلاف هیچ ضرری به دولت نمیزند
– تعرفه، حقوق ورودی یا ارزش کالا تغییر نمیکند
در این حالت:
گمرک فقط یک جریمه جزئی در نظر میگیرد و اجازه ادامه تشریفات را میدهد.
یعنی اشتباه وجود دارد، اما چون دولت ضرر نکرده، برخورد سنگین نمیشود.
مثال کاربردی ماده ۶۸
شخص واردکننده دو مدل قهوهساز واردات کرده است:
– قهوهساز دلونگی ۳۰۰ وات
– قهوهساز پاسکال ۳۵۰ وات
اما در اظهارنامه فقط نوشته:
«قهوهساز»
یا مدلها را اشتباه نوشته، اما هر دو زیر ۳۵۰ وات هستند و تعرفهشان یکی است.
در این حالت:
– دولت ضرر نکرده
– حقوق ورودی تغییری نمیکند
– فقط یک جریمه کوچک بابت اشتباه در اظهار اعمال میشود
– اصلاح انجام میشود
– کالا ترخیص میشود
این همان چیزی است که ماده ۶۸ توضیح میدهد.
تفاوت ماده ۶۷ و ۶۸ در یک نگاه
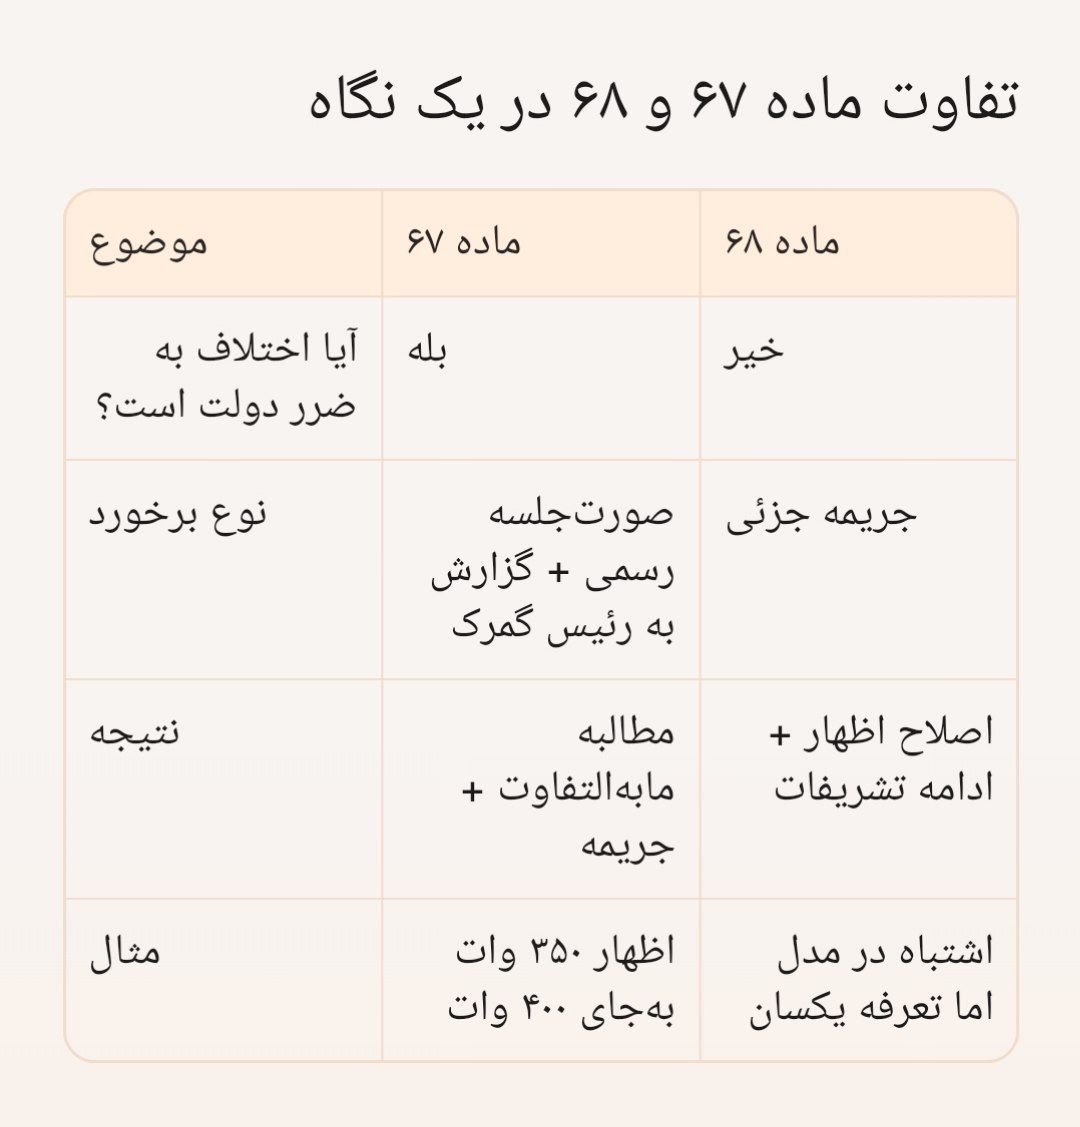
چرا این دو ماده مهم هستند؟
۱) برای جلوگیری از جریمههای سنگین
اگر ترخیصکار این مواد را بلد نباشد، ممکن است گمرک اشتباهات کوچک را هم بهعنوان ضرر دولت ثبت کند.
۲) برای دفاع از حقوق صاحب کالا
گاهی اختلاف به ضرر دولت نیست، اما گمرک سختگیری میکند.
در این مواقع استناد به ماده ۶۸ بسیار مهم است.
۳) برای جلوگیری از کماظهاری و تخلف
ماده ۶۷ ابزار قانونی گمرک برای برخورد با اظهار خلاف واقع است.
۴) برای تسریع در ترخیص
شناخت این مواد باعث میشود پرونده بدون توقف و اختلاف جلو برود.
جمعبندی نهایی
ماده ۶۷
– اختلاف به ضرر دولت
– صورتجلسه رسمی
– گزارش به رئیس گمرک
– مطالبه مابهالتفاوت + جریمه
ماده ۶۸
– اختلاف بدون ضرر به دولت
– جریمه جزئی
– اصلاح اظهار
– ادامه روند ترخیص
گروه خدمات بازرگانی امین
اگر در زمینه:
– اختلافات ارزیابی
– دفاع از ارزش و تعرفه
– جلوگیری از جریمههای غیرضروری
– ترخیص کالاهای حساس
نیاز به مشاوره و خدمات دارید، تیم ما همراه شماست.
تشریفات و شرایط عمومی اظهار و ترخیص کالا در آئین نامه اجرائی قانون امور گمرکی
(قسمت سیزدهم)
ماده ۶۹ و ۷۰ آییننامه اجرایی قانون امور گمرکی | اظهار اشتباه به ضرر صاحب کالا و استرداد حقوق ورودی
مقدمه
در فرآیند واردات، همیشه اینطور نیست که اشتباهات اظهارنامه به ضرر دولت باشد.
گاهی صاحب کالا بیشتر از حد قانونی حقوق ورودی پرداخت کرده و خودش خبر ندارد.
ماده ۶۹ دقیقاً برای همین مواقع نوشته شده:
وقتی اشتباه به ضرر صاحب کالا باشد، نه دولت.
در ادامه، ماده ۶۹ و تبصرههای آن را با مثالهای واقعی بررسی میکنیم و سپس سراغ ماده ۷۰ میرویم.
ماده ۶۹ | اظهار اشتباه به ضرر صاحب کالا + استرداد حقوق ورودی
ماده ۶۹ چه میگوید؟
اگر ارزیاب گمرک هنگام بررسی اظهارنامه متوجه شود که:
– صاحب کالا بیشتر از حد لازم حقوق ورودی پرداخت کرده
– تعرفه اشتباه انتخاب شده
– ارزش کالا بالاتر از مقدار واقعی اظهار شده
– یا هر اشتباهی که باعث پرداخت اضافه شده
در این حالت:
ارزیاب باید موضوع را صورتجلسه کند، امضا کند و به سرویس ارزیابی تحویل دهد تا صاحب کالا مطلع شود.
بعد از اطلاعرسانی:
– صاحب کالا میتواند درخواست استرداد بدهد
– رئیس گمرک یا معاون او باید موافقت کنند
– اضافه پرداختی به صاحب کالا برگردانده میشود
این یعنی قانون کاملاً طرف صاحب کالاست.
مثال واقعی ماده ۶۹:
فرض کن واردکننده یک کالا هستی که تعرفهاش:
– ۵٪ حقوق ورودی است
اما به اشتباه تعرفهای انتخاب کردهای که:
– ۱۰٪ حقوق ورودی دارد
ارزیاب هنگام بررسی متوجه میشود:
– تعرفه اشتباه است
– صاحب کالا اضافه پرداختی دارد
در این حالت:
– صورتجلسه تنظیم میشود
– به صاحب کالا اطلاع داده میشود
– درخواست استرداد ثبت میشود
– اضافه پرداختی برمیگردد
این دقیقاً همان چیزی است که ماده ۶۹ میگوید.
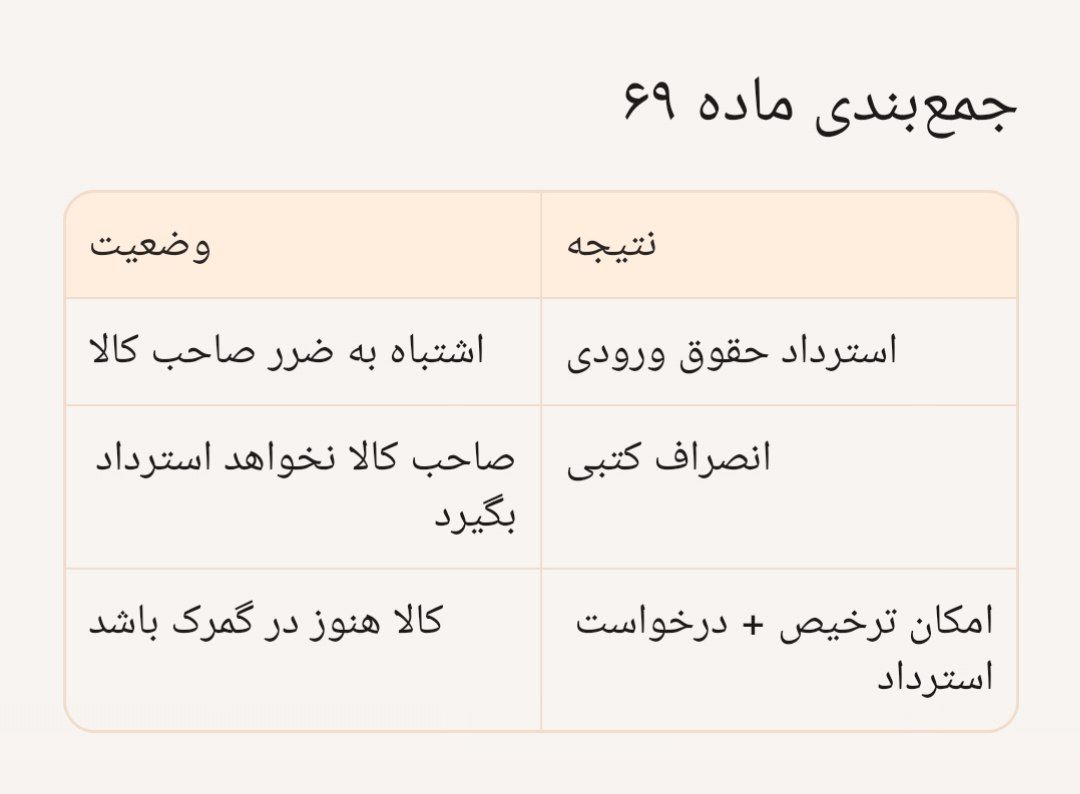
تبصره ۱ ماده ۶۹ | اگر صاحب کالا نخواهد استرداد بگیرد:
گاهی مبلغ اضافه پرداختی کم است و صاحب کالا فرصت وحوصله کارهای اداری ندارد.
در این حالت:
باید پشت اظهارنامه بنویسد که «مایل به استرداد نیستم» و امضا کند.
این انصراف باید حتما کتبی باشد.
تبصره ۲ ماده ۶۹ | درخواست استرداد مانع ترخیص کالا نیست
این تبصره میگوید:
اگر کالا هنوز در گمرک است و صاحب کالا متوجه اضافه پرداختی شد، میتواند درخواست استرداد بدهد و همزمان کالا را ترخیص کند.
یعنی:
– کالا متوقف نمیشود
– روند ترخیص مختل نمیشود
– استرداد در مسیر خودش بررسی میشود
این کاملاً منطقی است؛ چون:
«نه پول باید بماند، نه کالا.»
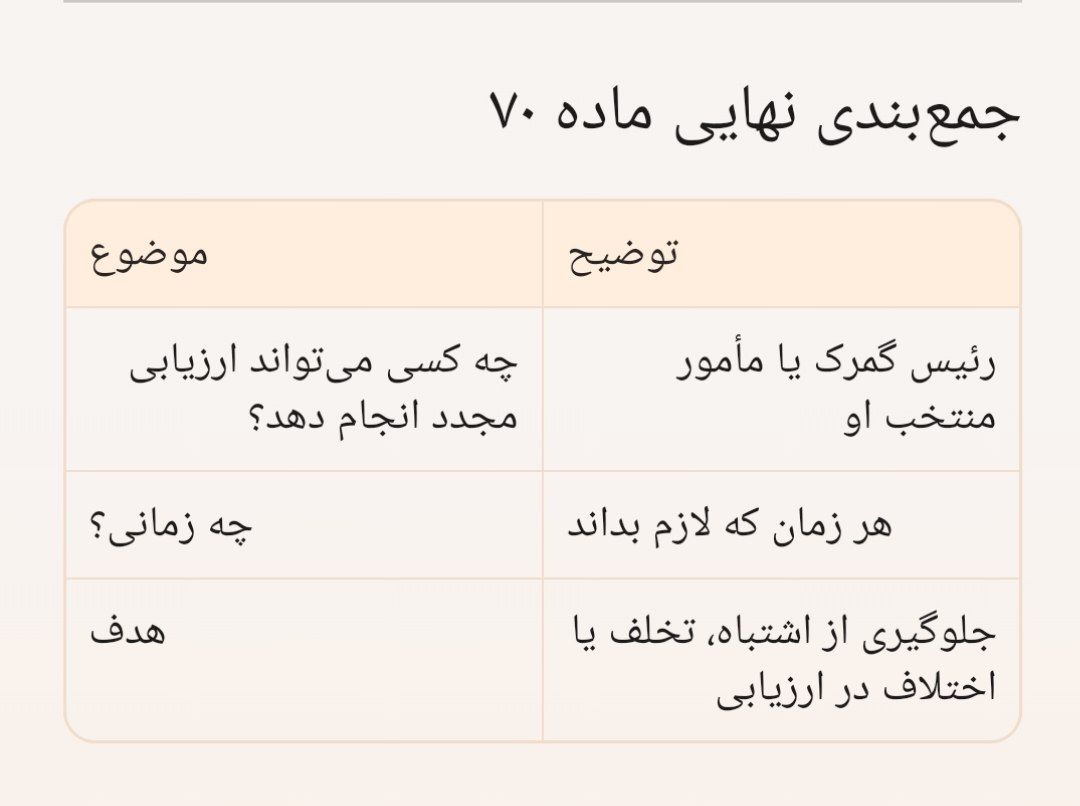
ماده ۷۰ | حق رئیس گمرک برای ارزیابی مجدد
ماده ۷۰ چه میگوید؟
گاهی رئیس گمرک به ارزیابی انجامشده شک میکند.
در این حالت:
رئیس گمرک میتواند شخصاً یا توسط هر مأمور دیگری، هر کالایی را دوباره ارزیابی کند.
این ماده یک ابزار نظارتی است تا:
– اگر ارزیاب اشتباه کرده
– اگر اختلافی وجود دارد
– اگر پرونده حساس است
– یا اگر احتمال تخلف وجود دارد
رئیس گمرک بتواند مستقیم وارد عمل شود.
مثال کاربردی ماده ۷۰
فرض کنید ارزیاب گفته:
– «توان این کالا ۳۵۰ وات است.»
اما رئیس گمرک شک میکند و میگوید:
«ممکن است ۴۰۰ وات باشد.»
در این حالت:
– رئیس گمرک میتواند خودش کالا را بازدید کند
– یا یک ارزیاب دیگر را مأمور بررسی مجدد کند
این ماده برای جلوگیری از:
– اشتباهات ارزیاب
– تبانی
– کماظهاری
– یا اختلافات ارزش و تعرفه
استفاده میشود.
)
بدون دیدگاه